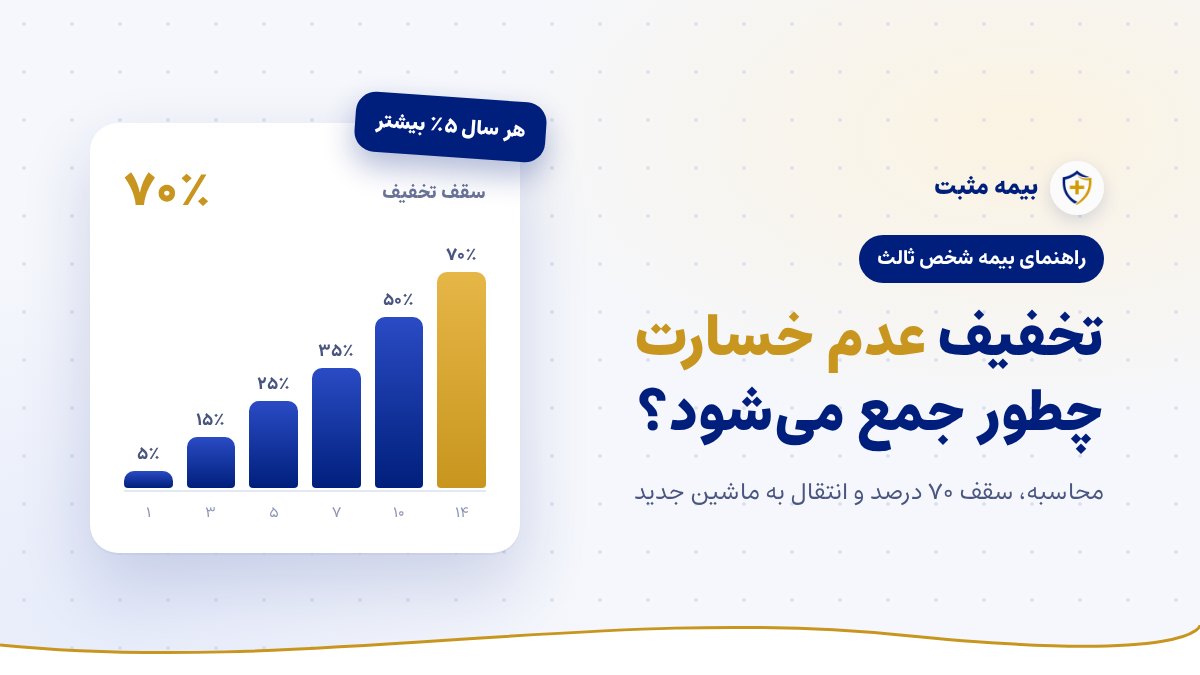
تخفیف عدم خسارت مهمترین عاملی است که قیمت بیمه شخص ثالث شما را پایین میآورد. اگر چند سال بدون تصادفِ مقصر رانندگی کرده باشید، حق بیمهتان ممکن است به کمتر از نصف قیمت پایه برسد. در این راهنما همهچیز را دربارهی این تخفیف توضیح میدهیم: از نحوهی محاسبه و استعلام تا انتقال آن به ماشین جدید.
بهطور خلاصه:
- به ازای هر سال بدون خسارت، ۵ درصد به تخفیف اضافه میشود و سقف آن ۷۰ درصد است.
- تخفیف متعلق به مالک است، نه ماشین؛ با فروش خودرو، تخفیف نزد فروشنده میماند.
- با عوض کردن شرکت بیمه، تخفیف از بین نمیرود.
- اگر در تصادف مقصر باشید و از بیمه خسارت بگیرید، بخشی از تخفیف کم میشود، اما صفر نمیشود.
تخفیف عدم خسارت چیست؟
تخفیف عدم خسارت پاداشی است که شرکت بیمه به رانندگانی میدهد که در طول مدت بیمهنامه از بیمهی خود خسارت نگرفتهاند. یعنی یا در هیچ تصادفی مقصر نبودهاند، یا اگر بودهاند، خسارت را از جیب خودشان پرداختهاند. این تخفیف هنگام تمدید روی حق بیمهی سال بعد اعمال میشود و سالبهسال جمع میشود.
تخفیف عدم خسارت هر سال چقدر بیشتر میشود؟
طبق قانون بیمه اجباری شخص ثالث، به ازای هر سال بدون خسارت ۵ درصد به تخفیف شما اضافه میشود و سقف آن ۷۰ درصد است. یعنی بعد از ۱۴ سال رانندگی بدون خسارت، به بیشترین تخفیف ممکن میرسید.
| سالهای بدون خسارت | درصد تخفیف |
|---|---|
| ۱ سال | ۵٪ |
| ۲ سال | ۱۰٪ |
| ۴ سال | ۲۰٪ |
| ۶ سال | ۳۰٪ |
| ۱۰ سال | ۵۰٪ |
| ۱۴ سال و بیشتر | ۷۰٪ (سقف) |
مثال: اگر حق بیمهی پایهی ماشین شما ۱۰ میلیون تومان باشد و ۸ سال بدون خسارت داشته باشید (۴۰٪ تخفیف)، حدود ۶ میلیون تومان میپردازید. با ۱۴ سال سابقه، همین بیمهنامه حدود ۳ میلیون تومان میشود. (عددها فرضیاند و فقط روش محاسبه را نشان میدهند.)
تخفیف حوادث راننده چیست و چه فرقی دارد؟
بیمهنامهی شخص ثالث دو بخش دارد: پوشش خسارت به دیگران و پوشش حوادث راننده، یعنی آسیب جانی که به خودِ رانندهی مقصر میرسد. هر کدام از این دو بخش تخفیف عدم خسارت جداگانهای دارند. روی بیمهنامه دو درصد تخفیف میبینید: یکی برای «ثالث» و یکی برای «حوادث راننده». اگر فقط از یکی از این دو بخش خسارت بگیرید، تنها تخفیف همان بخش کم میشود.
استعلام تخفیف بیمه شخص ثالث
برای اینکه بدانید چند درصد تخفیف دارید، یکی از این راهها را امتحان کنید:
- بیمهنامهی فعلی: درصد تخفیف ثالث و حوادث راننده روی بیمهنامه چاپ شده است.
- کد یکتای بیمهنامه: با کد یکتا میتوانید از سامانههای استعلام بیمه مرکزی سوابق بیمهنامه را ببینید.
- از ما بپرسید: هنگام خرید آنلاین بیمه شخص ثالث در بیمه مثبت، تخفیف شما با پلاک و کد ملی خودکار استعلام و روی قیمت همهی شرکتها اعمال میشود.
تخفیف مال ماشین است یا مالک؟
این سؤالی است که خیلیها اشتباه جواب میدهند. طبق قانون جدید، تخفیف عدم خسارت متعلق به مالک خودرو است، نه خود ماشین. نتیجهاش این است:
- اگر ماشینتان را بفروشید: تخفیف با شما میماند و میتوانید آن را به خودروی بعدیتان منتقل کنید.
- اگر ماشین کارکرده بخرید: تخفیف فروشنده به شما نمیرسد. برای تمدید، تخفیف خودتان (اگر داشته باشید) ملاک است.
- اگر شرکت بیمه را عوض کنید: تخفیف از بین نمیرود. سوابق بیمهای در سامانهی مرکزی ثبت است و شرکت جدید آن را اعمال میکند.
چطور تخفیف را به ماشین جدید منتقل کنیم؟
- هنگام فروش ماشین قبلی، درخواست کنید تخفیف به نام شما حفظ شود.
- بیمهنامهی قبلی و مدارک فروش (سند یا قولنامهی رسمی) را نگه دارید.
- هنگام بیمه کردن ماشین جدید، این مدارک را ارائه کنید تا تخفیف روی بیمهنامهی جدید اعمال شود.
انتقال تخفیف محدودیت زمانی دارد. اگر ماشین جدید را مدت زیادی بعد از فروش ماشین قبلی میخرید، پیش از اقدام با ما تماس بگیرید تا وضعیت سوابقتان را بررسی کنیم.
تخفیف برای ماشین صفر یا اولین بیمهنامه
کسی که برای اولین بار ماشین میخرد و سابقهی بیمه ندارد، سال اول بدون تخفیف عدم خسارت بیمه میشود. اما اگر قبلاً ماشین دیگری داشتهاید و تخفیف آن را حفظ کردهاید، میتوانید همان تخفیف را روی ماشین صفر هم اعمال کنید.
بعد از تصادف چقدر از تخفیف کم میشود؟
اگر در تصادفی مقصر باشید و از بیمهی شخص ثالث خسارت بگیرید، در تمدید بعدی بخشی از تخفیفتان کم میشود. میزان این کاهش به دو چیز بستگی دارد:
- نوع خسارت: خسارت جانی (مثل دیه) معمولاً تخفیف بیشتری را از بین میبرد تا خسارت مالی (مثل تعمیر ماشین طرف مقابل).
- تعداد دفعات: هرچه در یک سال بیشتر خسارت بگیرید، کاهش تخفیف بیشتر میشود.
نکتهی مهم این است که خسارت گرفتن همهی تخفیف را صفر نمیکند؛ فقط چند پله پایین میآورد.
برای خسارتهای کوچک از بیمه استفاده کنیم یا نه؟
اگر خسارت مالیِ کوچکی به ماشین دیگری زدهاید (مثلاً یک خط و خش ساده)، قبل از استفاده از بیمه یک حساب سرانگشتی بکنید: هزینهی تعمیر را با مبلغی مقایسه کنید که در چند سال آینده بهخاطر کم شدن تخفیف بیشتر میپردازید. در بسیاری از موارد، پرداخت مستقیم خسارتهای جزئی بهصرفهتر است و تخفیف شما دستنخورده میماند.
اشتباههای رایج دربارهی تخفیف عدم خسارت
- «با خرید ماشین کارکرده، تخفیف فروشنده هم مال من میشود.» خیر؛ تخفیف به مالک تعلق دارد.
- «اگر یک روز دیر تمدید کنم، همهی تخفیف میسوزد.» خیر؛ فقط جریمه دیرکرد بیمه شخص ثالث را میپردازید.
- «اگر مقصر نباشم ولی خسارت بگیرم، تخفیفم کم میشود.» خیر؛ وقتی مقصر نیستید، خسارت از بیمهی طرف مقابل پرداخت میشود و تخفیف شما دست نمیخورد.
سؤالات متداول
تخفیف عدم خسارت بیمه شخص ثالث حداکثر چند درصد است؟
حداکثر ۷۰ درصد. به ازای هر سال بدون خسارت ۵ درصد اضافه میشود و بعد از ۱۴ سال به سقف میرسد.
آیا با دیر تمدید کردن بیمه، تخفیف از بین میرود؟
خیر، تخفیف از بین نمیرود؛ اما برای روزهایی که ماشین بیمه نبوده، جریمهی دیرکرد پرداخت میکنید.
چطور بفهمم تخفیف من چند درصد است؟
درصد تخفیف روی بیمهنامهی فعلی شما چاپ شده است. اگر بیمهنامه را ندارید، با کد ملی و پلاک میتوانیم سوابقتان را استعلام کنیم.
آیا با تغییر شرکت بیمه، تخفیف از بین میرود؟
خیر. سوابق در سامانهی مرکزی ثبت است و شرکت بیمهی جدید همان تخفیف را اعمال میکند.
تخفیف عدم خسارت روی بیمه بدنه هم هست؟
بله، اما جدول و قوانین آن با شخص ثالث فرق میکند و هر شرکت شرایط خودش را دارد. برای آشنایی با این بیمه، پوششهای بیمه بدنه را بخوانید.
خرید بیمه شخص ثالث با بیشترین تخفیف
در خرید آنلاین بیمه شخص ثالث بیمه مثبت، تخفیف عدم خسارت شما بهصورت خودکار استعلام و روی قیمت همهی شرکتها اعمال میشود تا قیمت نهایی را کنار هم ببینید و ارزانترین گزینه را انتخاب کنید. امکان پرداخت قسطی هم وجود دارد.