بیمه شخص ثالث خسارتی را که شما به دیگران میزنید جبران میکند؛ اما اگر ماشین خودتان آسیب ببیند، فقط بیمه بدنه به کمکتان میآید. بیمه بدنه اختیاری است و از چند پوشش اصلی و تعدادی پوشش اضافی تشکیل شده که خودتان انتخاب میکنید. در این راهنما این پوششها، استثناها و عوامل مؤثر بر قیمت را یکجا توضیح میدهیم.
بهطور خلاصه:
- پوششهای اصلی: تصادف، آتشسوزی (همراه با صاعقه و انفجار) و سرقت کلی.
- پوششهای اضافی رایج: شکست شیشه، بلایای طبیعی، سرقت درجا، پاشیدن رنگ و اسید، و نوسانات قیمت.
- بخشی از هر خسارت را خودتان میپردازید که به آن فرانشیز میگویند.
- ارزش ماشین را دقیقاً به قیمت روز بنویسید تا هنگام خسارت کمتر دریافت نکنید.
فرق بیمه بدنه و بیمه شخص ثالث
| بیمه شخص ثالث | بیمه بدنه | |
|---|---|---|
| اجباری است؟ | بله | خیر، اختیاری |
| خسارت چه کسی را میدهد؟ | دیگران (ماشین و سرنشینان طرف مقابل) | ماشین خودتان |
| وقتی مقصر نیستید | بیمهی طرف مقابل خسارت را میدهد | میتوانید سریعتر از بیمه بدنهی خودتان خسارت بگیرید |
| آتشسوزی و سرقت ماشین خودتان | پوشش نمیدهد | پوشش میدهد |
پوششهای اصلی بیمه بدنه
این خطرها در همهی بیمهنامههای بدنه پوشش داده میشوند:
- حادثه (تصادف): برخورد ماشین با وسیلهی دیگر یا هر جسم ثابت و متحرک، واژگونی و سقوط؛ چه مقصر باشید و چه نباشید.
- آتشسوزی، صاعقه و انفجار: خسارتی که از این حوادث به ماشین وارد شود.
- سرقت کلی: اگر کل خودرو دزدیده شود، یا قطعاتی از آن در جریان سرقت کلی آسیب ببیند یا دزدیده شود.
پوششهای اضافی بیمه بدنه
این پوششها را با پرداخت حق بیمهی بیشتر میتوانید به بیمهنامه اضافه کنید. فهرست و نام آنها در شرکتهای مختلف کمی فرق دارد:
- شکست شیشه بهتنهایی: وقتی فقط شیشه آسیب ببیند، بدون اینکه تصادفی رخ داده باشد.
- بلایای طبیعی: سیل، زلزله، طوفان و آتشفشان.
- سرقت درجای قطعات: دزدیده شدن قطعاتی مثل آینه، ضبط، لاستیک یا باتری، بدون سرقت کل ماشین.
- پاشیدن رنگ، اسید و مواد شیمیایی: خسارتی که عمداً توسط دیگران به رنگ و بدنه وارد شود.
- نوسانات قیمت بازار: اگر قیمت ماشین در طول سال بالا برود، سقف تعهد بیمه هم تا درصد مشخصی بالا میرود.
- هزینهی ایاب و ذهاب: بخشی از هزینهی رفتوآمد شما در روزهایی که ماشین در تعمیرگاه است.
- کشیدن ناخنی: خط و خشهایی که با جسم تیز روی بدنه ایجاد شود (در برخی شرکتها).
- ترانزیت: پوشش ماشین در سفر به کشورهای دیگر.
کدام پوششهای اضافی را انتخاب کنیم؟
| شرایط شما | پوششهای پیشنهادی |
|---|---|
| رانندگی روزانه در شهر بزرگ | شکست شیشه، سرقت درجا، نوسانات قیمت |
| پارک در خیابان یا محل ناامن | سرقت درجا، پاشیدن رنگ و اسید، کشیدن ناخنی |
| زندگی در منطقهی سیلخیز یا زلزلهخیز | بلایای طبیعی |
| ماشین گران یا صفر | نوسانات قیمت، هزینهی ایاب و ذهاب |
| سفر با ماشین به خارج از کشور | ترانزیت |
بیمه بدنه چه چیزهایی را پوشش نمیدهد؟
در این موارد، شرکت بیمه خسارت را پرداخت نمیکند:
- رانندگی بدون گواهینامهی معتبر یا با گواهینامهی نامتناسب با نوع خودرو
- رانندگی در حالت مستی یا تحت تأثیر مواد مخدر
- خسارتی که عمداً توسط خود بیمهگذار یا با همدستی او ایجاد شود
- شرکت در مسابقهی اتومبیلرانی یا آزمایش سرعت
- استهلاک و فرسودگی طبیعی قطعات، و خرابی مکانیکی و موتوری که ناشی از حادثه نباشد
- حمل مواد منفجره یا آتشزا (مگر برای مصرف خودِ خودرو)
- کاهش ارزش ماشین بعد از تصادف (افت قیمت)
متن کامل استثناها در شرایط عمومی بیمهنامه آمده است. قبل از خرید حتماً آن را بخوانید یا از کارشناسمان بپرسید.
فرانشیز بیمه بدنه چیست؟
فرانشیز درصدی از خسارت است که خودتان پرداخت میکنید و بقیه را شرکت بیمه میدهد. مثلاً اگر فرانشیز ۱۰ درصد باشد و خسارت ۲۰ میلیون تومان، ۲ میلیون را شما و ۱۸ میلیون را بیمه پرداخت میکند. فرانشیز در شرایطی مثل خسارت دوم و سوم در یک سال، نداشتن کروکی یا سرقت کلی معمولاً بیشتر میشود.
قیمت بیمه بدنه چطور محاسبه میشود؟
حق بیمهی بدنه به این عوامل بستگی دارد:
- ارزش روز خودرو: مهمترین عامل؛ هرچه ماشین گرانتر باشد، حق بیمه بیشتر است.
- نوع، مدل و سال ساخت: ماشینهای قدیمیتر معمولاً نرخ بالاتری دارند.
- پوششهای اضافی: هر پوشش اضافه، حق بیمه را بالا میبرد.
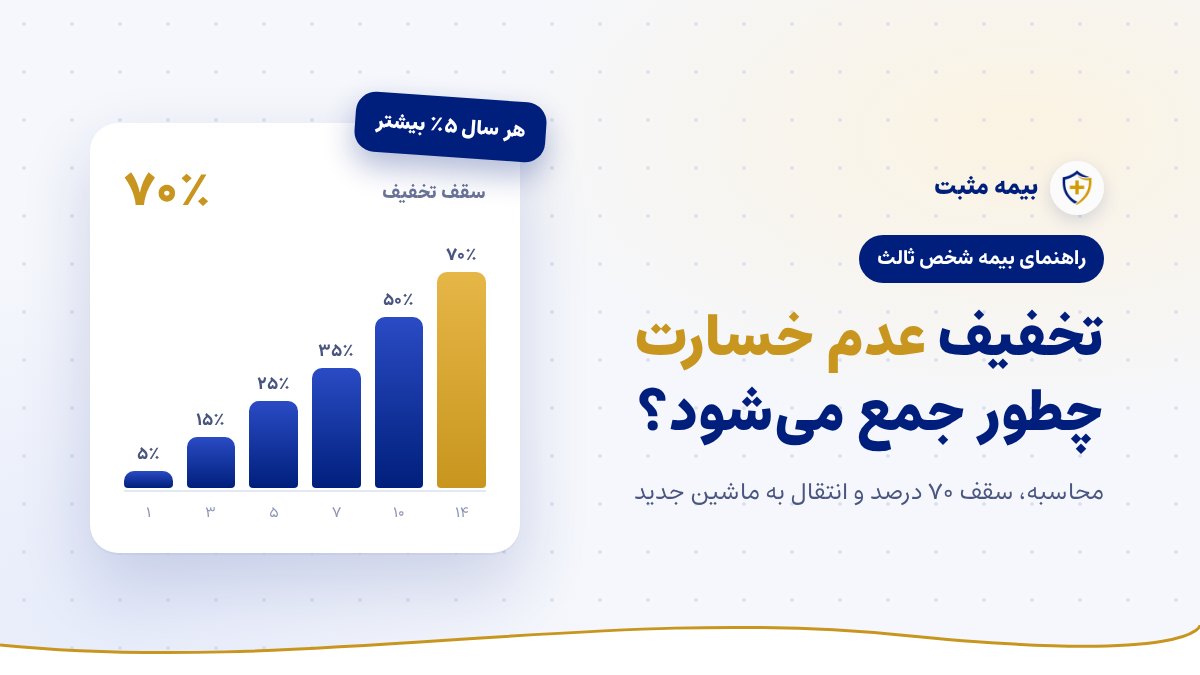
- تخفیفها: تخفیف عدم خسارت، تخفیف خودروی صفر و تخفیفهای گروهی یا مناسبتی شرکتها.
- شرکت بیمه: نرخ و تخفیفها در شرکتهای مختلف متفاوت است؛ به همین دلیل مقایسهی قیمت اهمیت دارد.
مدارک لازم برای خرید بیمه بدنه
- کارت خودرو یا سند مالکیت
- کارت ملی مالک
- بیمهنامهی شخص ثالث معتبر
- بیمهنامهی بدنهی قبلی (برای اعمال تخفیف عدم خسارت)
- بازدید و عکس از خودرو (برای ماشینهای کارکرده)
سؤالات متداول
بیمه بدنه شامل چه خسارتهایی است؟
بهطور پایه، خسارت ناشی از تصادف، آتشسوزی و سرقت کلی خودرو. پوششهایی مثل شکست شیشه، بلایای طبیعی و سرقت درجا را باید جداگانه اضافه کنید.
اگر مقصر تصادف نباشم، از بیمه بدنه خسارت بگیرم یا از شخص ثالث طرف مقابل؟
هر دو امکانپذیر است. گرفتن خسارت از بیمه بدنهی خودتان معمولاً سریعتر است و شرکت بیمهی شما بعداً خسارت را از بیمهی مقصر میگیرد. در این حالت تخفیف بیمه بدنهی شما معمولاً کم نمیشود.
آیا بیمه بدنه خط و خش را پوشش میدهد؟
خط و خش ناشی از تصادف بله. اما خط و خشی که کسی عمداً با جسم تیز ایجاد کند، فقط با پوشش اضافی «کشیدن ناخنی» (در شرکتهایی که آن را ارائه میدهند) جبران میشود.
بیمه بدنه برای ماشین کارکرده هم صادر میشود؟
بله، اما قبل از صدور ماشین بازدید میشود و از آن عکس گرفته میشود تا خسارتهای قبلی مشخص باشد.
ارزش ماشین را در بیمهنامه چقدر بنویسم؟
دقیقاً ارزش روز بازار. اگر کمتر بنویسید (کمبیمهگی)، هنگام خسارت به همان نسبت کمتر دریافت میکنید.
استعلام قیمت بیمه بدنه
در صفحهی بیمه بدنه خودرو بیمه مثبت میتوانید شرایط و پوششهای شرکتهای مختلف را مقایسه کنید و برای انتخاب پوششهای اضافی مناسب ماشینتان مشاورهی رایگان بگیرید. فراموش نکنید که بیمه بدنه جایگزین بیمه شخص ثالث نیست؛ برای اینکه از جریمه دیرکرد بیمه شخص ثالث در امان بمانید، تاریخ تمدید آن را هم زیر نظر داشته باشید.